Future Money Service
- 10.00المراجعات
- 4.1
- المطوّر
- elva future solutions limited
- تاريخ الإصدار
- 18/04/2025
لقطات الشاشة
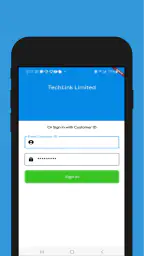
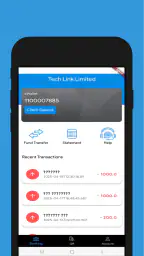
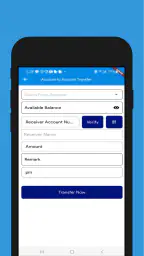
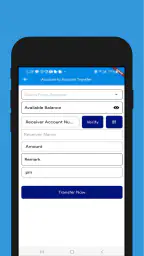
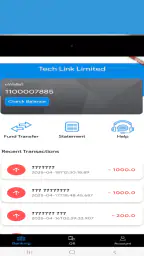
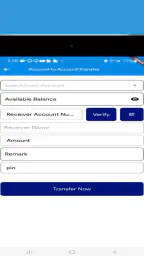
إذا كنت تبحث عن أداة مالية عامة لإدارة ميزانيتك الشخصية، فمن الأفضل أن تعرف طبيعة Future Money Service قبل تثبيتها: هذه ليست خدمة مصرفية مفتوحة للجميع، بل تطبيق أحداث موجه إلى أعضاء فريق يعملون ضمن بيئة داخلية. هذا الفرق يغيّر طريقة تقييمه بالكامل. أنا أراه أقرب إلى مساحة تنظيم مالية مشتركة لفريق محدد منه إلى بديل عن تطبيق البنك أو مدير المصروفات اليومي.
التطبيق من تطوير elva future solutions limited، وهو مجاني للتنزيل ومصنف PEGI 3، لذلك لا توجد أمام المستخدم عتبة عمرية معقدة تمنع الاستخدام العادي. كما أن متطلبات التشغيل تبدأ من أندرويد 7.0، ما يجعله مناسبًا لعدد كبير من الأجهزة التي ما زالت قيد الاستخدام. لكن سهولة التثبيت لا تعني أن كل شخص سيستفيد منه؛ القيمة الحقيقية تظهر عندما تكون عضوًا في الفريق المقصود ولديك سبب عملي لاستخدام منصة داخلية.
كيف أقرر إن كان Future Money Service مناسبًا لي؟
أبدأ عادةً بسؤال بسيط: هل أحتاج تطبيقًا شخصيًا، أم أحتاج أداة مرتبطة بمجموعة عمل؟ إذا كان هدفك متابعة راتبك، تصنيف مشترياتك، مراقبة فواتير المنزل أو مقارنة إنفاقك بين الشهور، فالتطبيقات المالية الشخصية المعتادة ستكون أوضح غالبًا. أما إذا كنت ضمن فريق يستخدم Future Money Service للتنسيق الداخلي، فالأولوية تصبح الوصول إلى نفس البيئة التي يعتمدها زملاؤك، وليس البحث عن أكبر عدد ممكن من الخصائص.
هذه النقطة مهمة لأن وصف التطبيق المختصر هو “Future Money”، بينما طبيعته العملية أضيق وأكثر تخصصًا: منصة داخلية مصممة بين أعضاء الفريق. لذلك لا أنصح بتثبيته لمجرد أن الاسم يوحي بخدمة مالية عامة. اسأل أولًا: هل دعاني الفريق؟ هل أحتاج إلى متابعة عملية داخلية مرتبطة به؟ وهل سيستخدمه الأشخاص الذين أتعامل معهم؟ إذا كانت الإجابة نعم، يصبح التثبيت منطقيًا. وإذا كانت الإجابة لا، فلن يمنحك الاسم وحده سببًا كافيًا لاستبدال تطبيقك المالي الحالي.
هناك معيار ثانٍ هو سهولة الانضمام إلى سير العمل. في الأدوات الداخلية، لا تكون الفائدة في التطبيق منفردًا، بل في اتفاق الفريق على طريقة استخدامه. إذا كان زملاؤك يعتمدون قناة أخرى لإرسال الطلبات أو تسجيل المعاملات، فقد ينتهي بك الأمر إلى إدخال المعلومات مرتين. لهذا أرى أن أفضل وقت لتثبيته هو عند بدء مهمة أو دورة عمل واضحة، لا كخطوة عشوائية قبل معرفة ما المطلوب منك.
أما المعيار الثالث فهو نوع المعلومات التي تريد الاحتفاظ بها. لا أتعامل مع منصة داخلية كما أتعامل مع تطبيق مصرفي شخصي. في الاستخدام العملي، من الحكمة فصل المصروفات الخاصة عن أي نشاط جماعي، وعدم اعتبار التطبيق سجلًا وحيدًا لكل تفاصيلك المالية. هذا الفصل يقلل الالتباس عندما تحتاج لاحقًا إلى مراجعة إنفاقك الشخصي أو إعداد ميزانية منزلية مستقلة.
حصل التطبيق على متوسط تقييم يبلغ 4.1 من المستخدمين، مع أكثر من 380 تقييمًا، ووصل إلى أكثر من 50 ألف تثبيت. هذه مؤشرات جيدة على وجود قاعدة استخدام حقيقية، لكنها لا تحسم الملاءمة لكل شخص. تقييمات تطبيق داخلي قد تعكس تجربة أعضاء الفريق المستهدف أكثر مما تعكس تجربة مستخدم عادي يبحث عن مدير أموال شامل. لذلك أقرأ هذه الأرقام كإشارة إلى أن المنتج مستخدم، لا كدليل على أنه البديل الأفضل لكل تطبيقات المال.
ما الذي أتحقق منه قبل أول استخدام؟
قبل أن أبدأ، أبحث عن تعليمات الفريق: ما الغرض من التطبيق داخل المجموعة؟ ما نوع النشاط الذي يجب تسجيله؟ ومن الشخص الذي يساعد عند حدوث مشكلة؟ هذه الأسئلة توفر وقتًا أكثر من تجربة الشاشات بلا هدف. وبما أن الإصدار الحالي هو 19.0.10، فمن المفيد أيضًا التأكد من أن أعضاء الفريق يعملون على إصدار متقارب، خصوصًا إذا كانت طريقة العمل تعتمد على خطوات مشتركة.
في سيناريو يومي واقعي، تخيل فريقًا ينظم نشاطًا داخليًا ويحتاج إلى إبقاء المشاركين على مسار مالي واحد. بدل أن يرسل كل شخص تفاصيله في رسائل متفرقة، يمكن لأعضاء الفريق استخدام المنصة التي اختارها الفريق لهذا الغرض. هنا تكون الفائدة في تقليل التشتت بين المحادثات والملفات، وفي جعل نقطة المتابعة معروفة للجميع. لكن هذا السيناريو ينجح فقط عندما يلتزم الفريق باستخدام التطبيق بالطريقة نفسها؛ وجود التطبيق على الهاتف لا يحل مشكلة غياب الاتفاق.
أين يتفوق التطبيق في الاستخدام الجماعي؟
أقوى جانب أراه في Future Money Service هو تركيزه على المجموعة بدل محاولة خدمة كل أنواع المستخدمين. عندما تكون الأداة داخلية، يمكن للفريق أن يبني حولها عادة واضحة: متى يفتح العضو التطبيق، وما الذي يتابعه، ومتى يعود إلى المسؤول أو إلى بقية الأعضاء. هذا التركيز قد يكون أكثر راحة من تطبيق عام مليء بخيارات لا يحتاجها الفريق.
ميزة أخرى هي تقليل تبديل السياق. إذا كنت تعمل ضمن فريق يستخدم المنصة، فلست مضطرًا إلى تحويل كل خطوة إلى رسائل خاصة أو جداول منفصلة ثم شرحها من جديد. بالنسبة لي، هذا النوع من التنظيم مهم في المهام التي تتكرر، لأن الوقت الضائع لا يأتي دائمًا من العملية نفسها، بل من البحث عن آخر تحديث أو معرفة أين وُضعت المعلومة.
والفائدة الثالثة أقل وضوحًا: التطبيق قد يساعد في تحديد حدود المسؤولية داخل الفريق. عندما تكون الأداة المشتركة هي المكان المتفق عليه للمتابعة، يعرف العضو أين يبدأ دوره وأين ينتهي، بدل أن يعتمد على ذاكرته أو على رسائل متناثرة. هذه ليست خاصية أستطيع نسبها إلى زر معين، بل نتيجة عملية لاستخدام منصة داخلية بطريقة منضبطة. لذلك أنصح الفريق بتحديد قاعدة بسيطة: لا تعتبر المهمة مكتملة لمجرد إرسال رسالة؛ سجّلها في المسار الذي يعتمد عليه الجميع.
كما أن كونه مجانيًا يجعل تجربة اعتماده أسهل من ناحية القرار الأولي. لا يحتاج الفريق إلى إدخال تكلفة اشتراك في ميزانيته قبل اختبار ملاءمته. مع ذلك، المجانية لا تعني أن تكلفة الاستخدام تساوي صفرًا؛ تدريب الأعضاء، توحيد الإجراءات، ومراجعة المعلومات كلها تستهلك وقتًا. إذا كان الفريق صغيرًا جدًا أو لا يكرر المهام المالية الداخلية، فقد تكون الرسائل المنظمة أو ملف مشترك أكثر كفاءة.
أحب أيضًا أن تصنيفه العملي يقع ضمن تطبيقات الأحداث، لأن ذلك يلمح إلى استخدام مرتبط بنشاط أو تنظيم محدد، لا إلى دفتر حسابات شخصي دائم. هذا يجعل قرار الاحتفاظ به على الهاتف مرتبطًا بدورك الحالي. إذا انتهت مشاركتك في النشاط أو الفريق، راجع حاجتك إليه بدل تركه ضمن التطبيقات التي لا تفتحها.
كيف أستخدمه بطريقة تقلل الاحتكاك؟
أفضل نصيحة عملية عندي هي أن تتفقوا على معنى كل إدخال قبل البدء. هل يمثل طلبًا؟ متابعة؟ مساهمة؟ أم مجرد تحديث؟ الكلمات المتشابهة قد تسبب اختلافًا كبيرًا بين الأعضاء. عندما يحدد الفريق هذه النقطة مسبقًا، يصبح التطبيق أداة متابعة بدل أن يتحول إلى مكان آخر للنقاش.
النصيحة الثانية هي عدم إدخال المعلومات في آخر لحظة إذا كان النشاط يمتد عدة أيام. التحديث القصير بعد كل خطوة أسهل في المراجعة من محاولة إعادة بناء ما حدث من الذاكرة. وفي المقابل، لا أنصح بإضافة تفاصيل لا يحتاجها الفريق؛ الإفراط في التسجيل يجعل الصفحة أقل وضوحًا ويزيد احتمال وجود إدخالات متعارضة.
أما النصيحة الثالثة فتتعلق بالهاتف نفسه. إذا كنت تستخدم جهازًا قديمًا يعمل بأندرويد 7.0 أو إصدار قريب منه، ابدأ باختبار العملية الأساسية قبل الاعتماد على التطبيق في مهمة حساسة. الهدف ليس افتراض مشكلة، بل التأكد من أن جهازك واتصالك وسير العمل متوافقون قبل أن يصبح الوقت ضيقًا. وإذا كان لديك جهاز أحدث، فاحرص على تحديث التطبيق عندما يطلب منك ذلك، خصوصًا إذا كان الفريق يعمل على الإصدار الحالي نفسه.
وأضيف قاعدة رابعة مفيدة: لا تستخدم المنصة الداخلية كبديل عن حفظ المستندات أو السجلات التي تحتاجها لأغراضك الخاصة. إذا كانت لديك إيصالات أو معلومات شخصية مهمة، احتفظ بنسختها في المكان المناسب لك. هذا يفصل بين التعاون داخل الفريق وبين أرشيفك المالي الشخصي، ويجعل الانتقال إلى أداة أخرى لاحقًا أقل إزعاجًا.
متى تكون البدائل أفضل؟
إذا كنت فردًا يريد فهم عاداته الشرائية، فمدير الميزانية الشخصي هو الاختيار الأنسب عادةً. هذا النوع من التطبيقات يركز على التصنيفات، الأهداف، والتنبيهات الفردية، وهي احتياجات مختلفة عن منصة داخلية بين أعضاء فريق. لا أرى فائدة في إجبار Future Money Service على أداء هذا الدور إذا كان تصميمه العملي موجهًا إلى التعاون.
وإذا كنت تدير نشاطًا صغيرًا يحتاج إلى فواتير، تقارير، أو سجلات محاسبية قابلة للتصدير، فابحث عن أداة محاسبة متخصصة بدل الاعتماد على تطبيق داخلي. الأدوات المحاسبية تكون أفضل عندما تحتاج إلى تاريخ مالي منظم، صلاحيات واضحة، ومخرجات يمكن مشاركتها مع محاسب أو جهة رسمية. أما المنصة الداخلية فتناسب قرار الفريق اليومي أكثر من كونها نظامًا محاسبيًا شاملًا.
هناك أيضًا بديل بسيط هو جدول مشترك، خصوصًا عندما يكون عدد المشاركين محدودًا والعملية لا تتكرر كثيرًا. الجدول يمنحك مرونة كبيرة في الأعمدة والصيغ، وقد يكون أسرع لفريق يعرف كيف ينظمه. في المقابل، قد يصبح فوضويًا إذا عدّل عدة أشخاص الخانات بلا قاعدة موحدة. هنا يتفوق التطبيق عندما يكون الفريق قد اختاره مسبقًا ويريد تجربة أكثر تحديدًا من ملف مفتوح.
أما تطبيقات المحادثة فتناسب النقاش السريع، لكنها ليست مثالية لتتبع حالة مهمة عبر فترة زمنية. الرسائل تختفي بين الردود، وقد يختلف فهم كل عضو لما تم الاتفاق عليه. لذلك أرى أن الاختيار لا يدور حول كون Future Money Service “أفضل” مطلقًا، بل حول مكان وضع المعلومة: النقاش في المحادثة، والسجل العملي في الأداة التي اتفق عليها الفريق.
من لا يملك دعوة أو علاقة بالفريق المستهدف قد يواجه تجربة غير مفيدة مهما كان هاتفه مناسبًا. هذه أهم حالة أنصح فيها بتجاوز التطبيق. كذلك، إذا كنت تحتاج إلى تحكم شخصي كامل في ميزانيتك، أو تريد مقارنة حساباتك واشتراكاتك المنزلية، فلا تجعل طبيعة الاسم تدفعك إلى اختيار منصة داخلية على حساب تطبيق مالي شخصي واضح.
تكلفة الانتقال ليست مالية فقط
بما أن التطبيق مجاني، فإن السؤال الحقيقي عند الانتقال إليه هو تكلفة التغيير. هل سيحتاج أعضاء الفريق إلى تعلم خطوات جديدة؟ هل ستبقى المعلومات القديمة في مكان آخر؟ هل سيعرف الجميع أي قناة هي المرجع النهائي؟ إذا لم تُجب عن هذه الأسئلة، فقد تضيف أداة بدل أن تلغي الفوضى.
أنصح بانتقال صغير ومحدد: اختاروا عملية واحدة متكررة، واتفقوا على استخدامها داخل التطبيق لفترة قصيرة، ثم راقبوا ما إذا كان عدد الأسئلة والتكرار قد انخفض. لا تنقلوا كل شيء دفعة واحدة. هذه الطريقة تكشف بسرعة إن كان التطبيق يساعد فعلًا أم أن الفريق يحتاج إلى تعليمات أبسط أو إلى بديل مختلف.
قبل حذف أي أداة قديمة، احتفظ بالمعلومات التي يحتاجها الفريق للرجوع إليها، وحدد تاريخًا واضحًا لبدء الاعتماد على المسار الجديد. لا أتعامل مع التغيير كأنه تثبيت تطبيق فقط؛ إنه تغيير في سلوك المجموعة. وإذا لم يلتزم به الشخص الذي يراجع العمل، فسيعود الأعضاء تلقائيًا إلى الرسائل والملفات السابقة.
ومن المفيد تعيين شخص واحد يشرح الاستخدام الأولي ويجمع الملاحظات. لا يحتاج هذا الدور إلى إدارة معقدة؛ يكفي أن يعرف الأعضاء من يسألونه عندما يختلفون حول معنى خطوة أو مكان تسجيلها. هذه الخطوة الصغيرة تمنع أن يفسر كل شخص التطبيق بطريقته، وهي من أكثر الأمور التي تحدد نجاح أي منصة داخلية.
تجربتي العملية مع قرار الاحتفاظ به
لو كنت عضوًا جديدًا في فريق يعتمد Future Money Service، فسأثبته لأن توافقه مع بيئة العمل أهم من مقارنة قائمة خصائصه بتطبيقات عامة. سأبدأ بمهمة واحدة، أتعلم المسار الذي يريده الفريق، وأفصل بين ما أسجله داخليًا وما أحتاج إلى حفظه في سجلي الشخصي. بهذه الطريقة أستفيد من التنظيم دون أن أخلط بين التعاون وإدارة أموالي الخاصة.
أما لو كنت أبحث عن تطبيق لتنظيم نفقات المنزل، فلن يكون اختياري الأول. سأبحث عن منتج مصمم لهذا الغرض، لأنني أحتاج عندها إلى رؤية شخصية مستمرة وليس إلى منصة مرتبطة بعضوية فريق أو نشاط محدد. وبالمثل، لن أختاره لنشاط محاسبي رسمي يتطلب تقارير متخصصة أو أرشفة دقيقة.
وجود أكثر من 50 ألف تثبيت ومتوسط 4.1 يعطي انطباعًا بأن التطبيق ليس تجربة مهجورة، لكن القرار النهائي عندي يظل مرتبطًا بالسياق. الرقم لا يجيب عن سؤال الدعوة، ولا يحدد إن كان فريقك يستخدمه بطريقة منتظمة. أفضل اختبار هو أن تسأل أعضاء مجموعتك مباشرة عن العملية التي يدعمها التطبيق، ثم تقارن ذلك بما تحتاجه أنت يوميًا.
التطبيق مجاني، ومناسب عمريًا للاستخدام العام، ويعمل ابتداءً من أندرويد 7.0، وهذه نقاط تجعل تجربة الدخول سهلة نسبيًا. لكن سهولة الدخول ليست سببًا كافيًا وحدها. ما يميزه هو الانتماء إلى سير عمل داخلي، وما يحده هو أنه ليس حلًا ماليًا شاملًا لمستخدم مستقل.
حكمي النهائي لمن يفكر في التثبيت
أنصح بـ Future Money Service إذا كنت عضوًا في الفريق الذي صممه أو يعتمد عليه، وتحتاج إلى نقطة مشتركة لتنظيم نشاط داخلي ذي جانب مالي. في هذه الحالة، قيمته تأتي من توحيد طريقة العمل وتقليل الاعتماد على الرسائل المتفرقة، لا من كونه تطبيق ميزانية شخصيًا.
أما إذا وصلت إليه بالصدفة وتريد إدارة مصروفاتك أو حساباتك الخاصة، فسأقترح عليك تجاوز التثبيت واختيار تطبيق مخصص لذلك. لا أرى فائدة في تحميل أداة داخلية ثم محاولة تحويلها إلى منتج لم يُبنَ لهذا الاستخدام. القرار الذكي هنا ليس البحث عن تطبيق واحد يفعل كل شيء، بل اختيار الأداة التي تطابق نوع المشكلة.
خلاصتي بسيطة: اختَر التطبيق عندما تكون عضويتك في الفريق جزءًا من احتياجك، وتجاوزه عندما تكون حاجتك مالية شخصية بحتة. بهذه القاعدة يصبح Future Money Service خيارًا عمليًا ومجانيًا لفئة محددة، بدل أن يكون تثبيتًا عشوائيًا بسبب اسم يوحي بخدمة أوسع من دوره الحقيقي.
أبرز المزايا
- واجهة بسيطة تسهّل متابعة الخدمات والعمليات المالية اليومية.
- يوفّر وصولًا سريعًا إلى معلومات الحساب والخدمات من الهاتف.
- قد يساعد على تقليل الحاجة إلى زيارة الفروع أو التعاملات الورقية.
- تصميم مناسب للمستخدمين الذين يفضّلون إدارة أموالهم رقميًا.
- إمكانية الاستفادة من الخدمات في أي وقت حسب توفر المنصة.
القيود
- قد تختلف الخدمات المتاحة حسب البلد أو نوع الحساب المستخدم.
- يتطلب اتصالًا مستقرًا بالإنترنت لإتمام معظم العمليات.
- قد تحتاج بعض الميزات إلى توثيق هوية أو بيانات إضافية.
- ينبغي مراجعة الرسوم والشروط قبل تنفيذ أي معاملة مالية.
- أي عطل تقني قد يؤخر الوصول إلى الحساب أو إتمام العمليات.
الأسئلة الشائعة
ما هو تطبيق Future Money Service وما الخدمات التي يقدمها؟
يُعد Future Money Service منصة مالية تهدف إلى مساعدة المستخدمين في إدارة بعض احتياجاتهم المالية من خلال الهاتف. قد تشمل الخدمات المتاحة تحويل الأموال، الدفع الإلكتروني، متابعة الرصيد، طلب خدمات مالية أو الوصول إلى عروض مرتبطة بالحساب، بحسب الدولة والجهة المشغلة. قبل الاستخدام، يُنصح بقراءة وصف التطبيق الرسمي والتأكد من أن الخدمات متاحة في منطقتك.
هل تطبيق Future Money Service آمن للاستخدام وحماية البيانات؟
تعتمد درجة الأمان على الجهة المطورة، وطريقة تخزين البيانات، وإجراءات تسجيل الدخول والتحقق المستخدمة داخل التطبيق. عند المراجعة، ينبغي الانتباه إلى وجود تشفير، ورمز تحقق، وإشعارات للعمليات، وإمكانية تسجيل الخروج من الأجهزة الأخرى. لا تشارك كلمة المرور أو رمز التحقق مع أي شخص، وتأكد من تحميل التطبيق من متجر رسمي وتجنب النسخ المعدلة أو الروابط غير الموثوقة.
هل أحتاج إلى إنشاء حساب وتقديم وثائق شخصية لاستخدام Future Money Service؟
غالبًا يتطلب استخدام الخدمات المالية إنشاء حساب باستخدام رقم الهاتف أو البريد الإلكتروني، وقد يطلب التطبيق معلومات إضافية للتحقق من الهوية، مثل الاسم والوثائق الرسمية أو بيانات الدفع. تختلف المتطلبات حسب البلد ونوع الخدمة واللوائح المحلية. اقرأ سياسة الخصوصية وشروط الاستخدام قبل إرسال أي مستند، وتأكد من أن الطلب صادر من القنوات الرسمية داخل التطبيق.
هل توجد رسوم أو حدود للتحويلات والعمليات داخل Future Money Service؟
قد تفرض المنصة رسومًا على بعض العمليات، مثل التحويلات، السحب، الإيداع، أو استخدام وسائل دفع معينة، كما يمكن أن تضع حدودًا يومية أو شهرية للمبالغ. لا تفترض أن كل الخدمات مجانية؛ راجع شاشة تأكيد العملية وجدول الرسوم قبل إتمام الدفع. كما يُفضّل التحقق من سعر صرف العملات وأي رسوم إضافية تفرضها البنوك أو مزودو الدفع.
ماذا أفعل إذا فشلت عملية التحويل أو واجهت مشكلة في الحساب؟
إذا توقفت عملية أو لم يظهر الرصيد بشكل صحيح، احتفظ برقم العملية ووقت تنفيذها ولقطات الشاشة، ثم راجع سجل المعاملات قبل محاولة الإرسال مرة أخرى لتجنب التكرار. استخدم قسم المساعدة أو قنوات الدعم الرسمية داخل Future Money Service، ولا ترسل بيانات الدخول أو رموز التحقق إلى أي جهة تدعي تقديم المساعدة. في الحالات المالية الحساسة، تواصل أيضًا مع البنك أو مزود الدفع المرتبط بالحساب.


